
Simples Nacional e novo regime tributário: créditos e apuração de IBS/CBS
Micro e pequenas mantêm o DAS simplificado, mas podem optar por tributar IBS/CBS fora do Simples e gerar créditos aos compradores.
Publicada em 7 dez, 2025
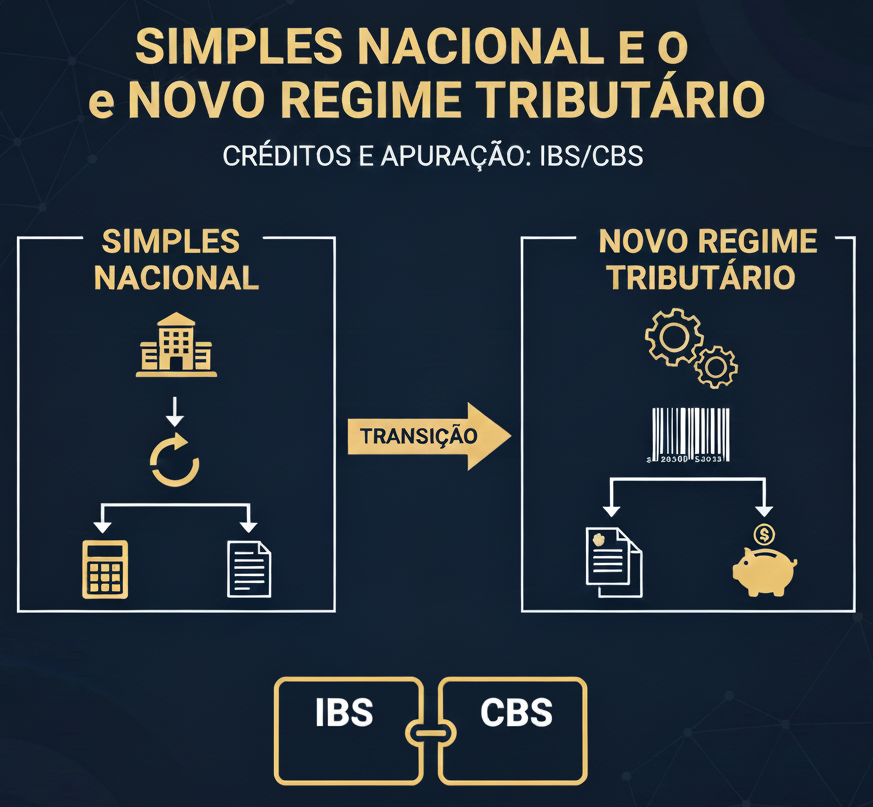
O Simples Nacional permanece como o regime facilitado para micro e pequenas empresas, mas a LC 214/2025 introduziu novas alternativas para quem ali está inscrito. Para a maioria das optantes, a regra continua a mesma: pagar tributos pelo DAS unificado (incluindo, no valor, a CBS/IBS proporcional à faixa). Não há aumento da carga tributária automática – isso preserva a previsibilidade do regime para o varejo e pequenos negócios. Contudo, agora as empresas do Simples poderão escolher apurar e recolher CBS e IBS separadamente, fora do parcelamento do DAS.
Essa opção é voluntária e vantajosa sobretudo para quem atua em B2B: ao tributar fora do Simples, a empresa passa a destacar créditos de IBS/CBS nos seus documentos fiscais, beneficiando clientes empresariais que podem compensá-los em suas obrigações. Na prática, um fornecedor optante pelo Simples que vende a outra empresa poderá gerar créditos fiscais para seu cliente, o que antes não ocorria no regime unificado.
Essa alternativa pode tornar pequenas empresas mais competitivas em cadeias produtivas, mas exige análise detalhada. Optar pela apuração separada de IBS/CBS envolve maior complexidade contábil e obrigações acessórias extras. Será preciso emitir notas eletrônicas adaptadas (com destaque dos tributos) e apurar mensalmente os novos impostos, o que demanda ajustes nos sistemas de gestão. Além disso, é necessário avaliar se a possibilidade de gerar créditos para os compradores (e potencial redução no preço final) compensa o custo administrativo adicional. Para um negócio que vende diretamente a consumidor final, provavelmente não valerá a pena sair da sistemática tradicional do Simples.
Aqueles que dependem de insumos para outras empresas (setor industrial, atacadistas e prestadores de serviços B2B) precisam calcular o impacto da nova opção de apuração: pode valer a pena migrar para aproveitar créditos fiscais. Já empresas que vendem apenas ao consumidor final podem manter a simplicidade atual. Em qualquer caso, é imprescindível entender como as novas normas afetam o fluxo de caixa e os preços.
