
Setor médico terá tributação especial na Reforma Tributária
Saúde terá 60% de desconto no novo IBS/CBS e crédito total em insumos; obrigatoriedade de nota fiscal com destaque a partir de 2026.
Publicada em 5 dez, 2025
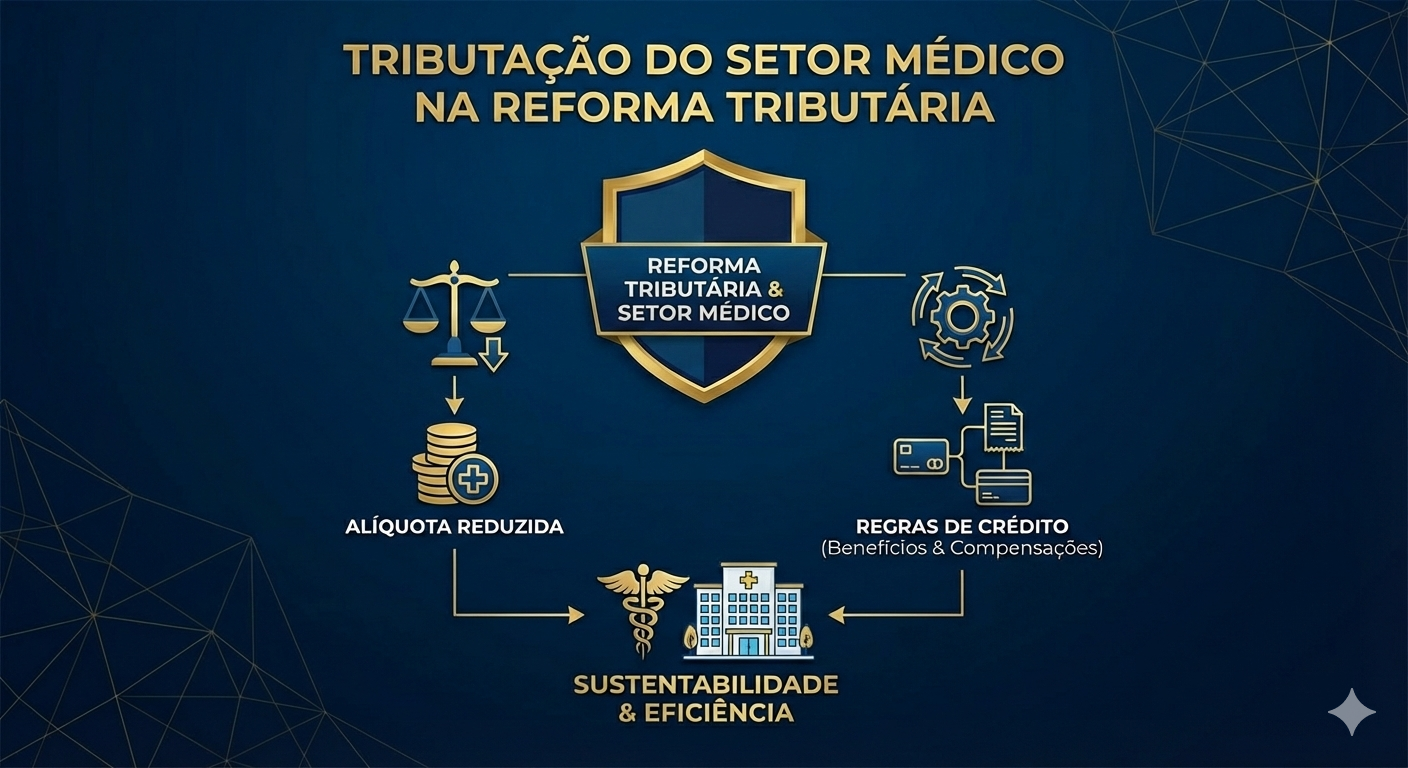
A Lei Complementar nº 214/2025, que regulamenta a Reforma do Consumo, substitui gradualmente o ISS, ICMS, PIS e Cofins pelo IBS/CBS. Para o setor médico, a nova norma prevê tratamento diferenciado. Os artigos 128 e seguintes da LC 214/2025 estabelecem redução de 60% nas alíquotas do IBS e da CBS incidentes sobre serviços de saúde, dispositivos médicos e medicamentos listados nos anexos da lei.
Em resumo, se a alíquota padrão for de 25%, o tributo efetivo cai para 10% nas operações elegíveis, repassando ganho ao consumidor. A redução reconhece o caráter essencial da saúde e confere benefício direto a hospitais, clínicas e fornecedores de equipamentos.
Os anexos da lei discriminam que a queda vale para várias especialidades médicas, materiais cirúrgicos e hospitalares, medicamentos e utensílios de saúde devidamente especificados. Esse rol poderá ser ampliado a cada 120 dias pelo Ministro da Fazenda e pelo Comitê Gestor do IBS, a fim de incluir novos insumos ou dispositivos médicos de finalidade análoga. Além disso, o caput do art. 130 e seu parágrafo único determinam que valores glosados em auditorias médicas pelos planos de saúde – ou seja, cobranças indevidas não pagas – ficam fora da base do IBS/CBS, evitando que clínicas paguem imposto sobre receitas que não receberam efetivamente.
O IBS e a CBS são tributos não cumulativos e preveem crédito total sobre insumos e despesas de custeio. Para empresas de saúde, isso significa que poderão compensar integralmente o IBS/CBS pago na aquisição de bens e serviços correlatos às suas operações. O novo modelo transfere ao contribuinte o ônus de destacar no documento fiscal o IBS e a CBS incidentes em cada operação, assegurando a neutralidade econômica do imposto. Na prática, hospitais e laboratórios poderão deduzir os créditos de IBS/CBS ao apurar o débito do período, em substituição ao antigo crédito-presumido de PIS/Cofins e à cumulatividade do ISS.
A partir de 1º de janeiro de 2026, as clínicas e prestadores de saúde deverão emitir notas fiscais eletrônicas com destaque dos campos de IBS e CBS em todas as operações tributadas. Além disso, será exigida a entrega de declarações específicas (DeRE) para regimes como o de planos de saúde e serviços médicos.
