Recursos de devedores contumazes deixam de ser julgados pelo Carf
Portaria determina que processos desses contribuintes sejam decididos em segunda e última instância pelas turmas recursais da Receita
Publicada em 10 jul, 2026
A Receita Federal alterou as regras do contencioso administrativo aplicáveis aos contribuintes definitivamente qualificados como devedores contumazes.
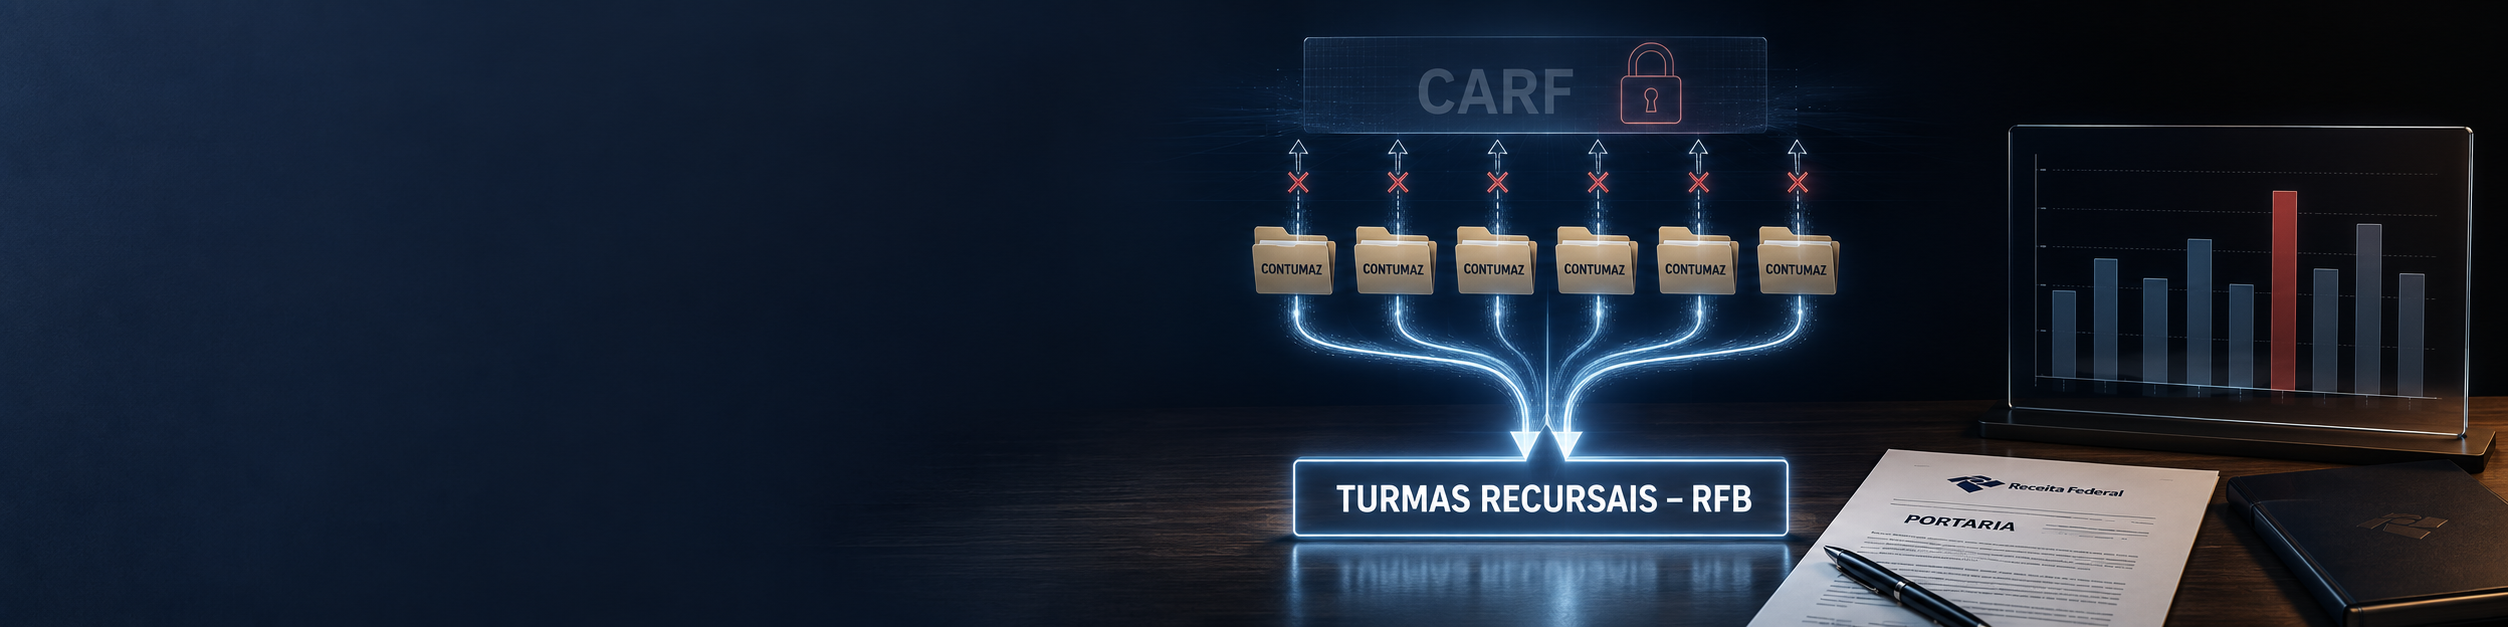
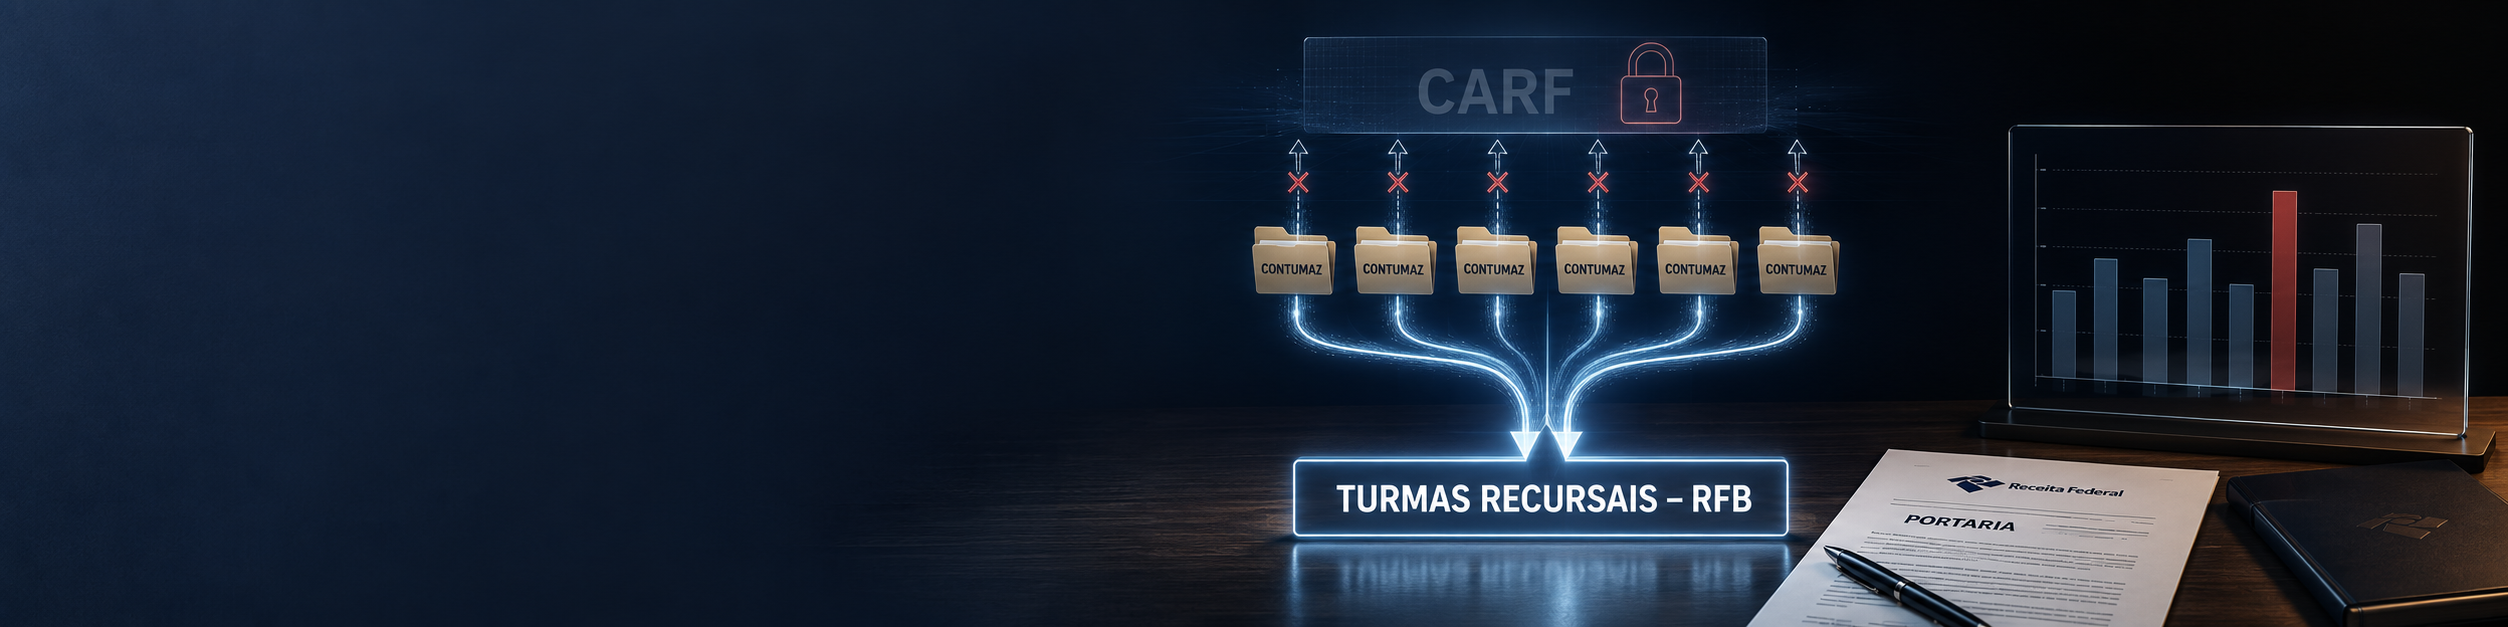
A Portaria RFB nº 702/2026 estabelece que os recursos voluntários desses contribuintes serão julgados pelas turmas recursais da Delegacia de Julgamento Recursal da Receita Federal, em segunda e última instância administrativa, independentemente do valor discutido.
Com a mudança, esses recursos deixam de ser encaminhados ao Conselho Administrativo de Recursos Fiscais. A medida adapta o procedimento administrativo às regras introduzidas pela Lei Complementar nº 225/2026.
A norma alcança contribuintes cuja qualificação como devedores contumazes já tenha se tornado definitiva. O enquadramento depende da presença simultânea de inadimplência substancial, reiterada e injustificada, após o procedimento administrativo correspondente.
A portaria também definiu que a competência para julgar o recurso será determinada pela situação jurídica do contribuinte no momento em que o recurso for apresentado. Uma qualificação ou desqualificação posterior não altera retroativamente o órgão julgador.
Na prática, o enquadramento como devedor contumaz produz consequência processual relevante: o contribuinte deixa de ter seu recurso apreciado pelo Carf e passa a encerrar a discussão administrativa na estrutura recursal interna da Receita Federal.
A alteração reforça a importância da defesa apresentada no próprio procedimento de qualificação. A ausência de impugnação adequada pode produzir efeitos que ultrapassam as medidas de cobrança e atingem a estrutura disponível para discutir futuras autuações.
