Receita amplia controle sobre inconsistências que podem suspender o CNPJ
Nova norma exige coerência entre dados cadastrais, documentos societários, atividades, endereços e informações dos sócios
Publicada em 10 jul, 2026
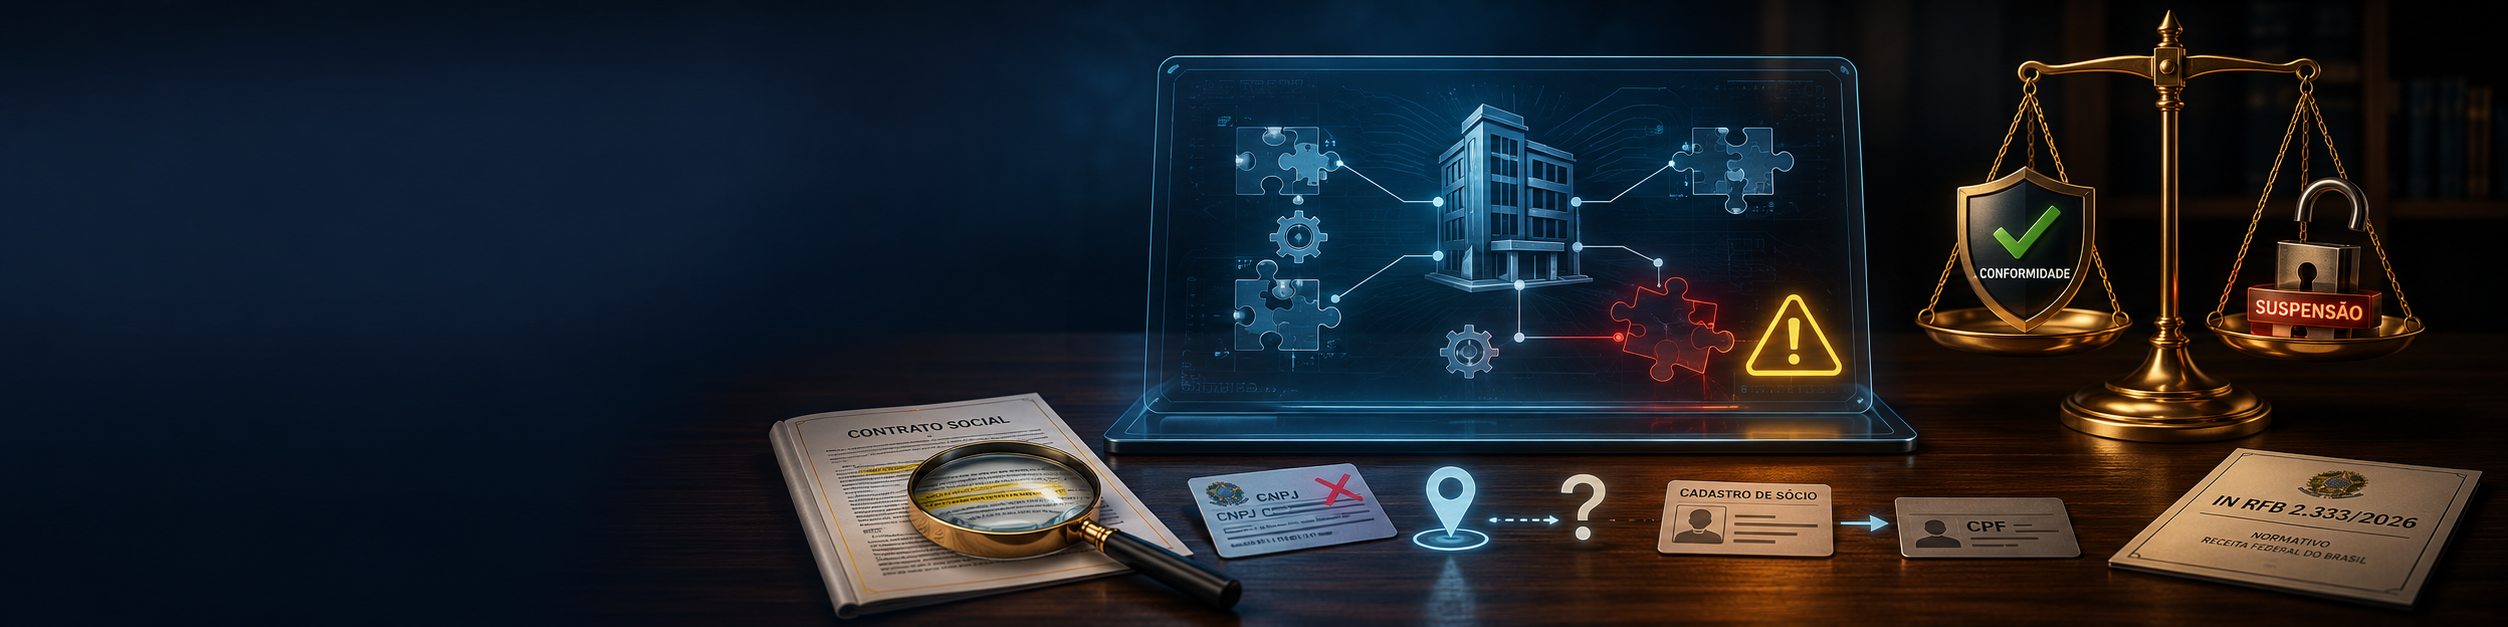
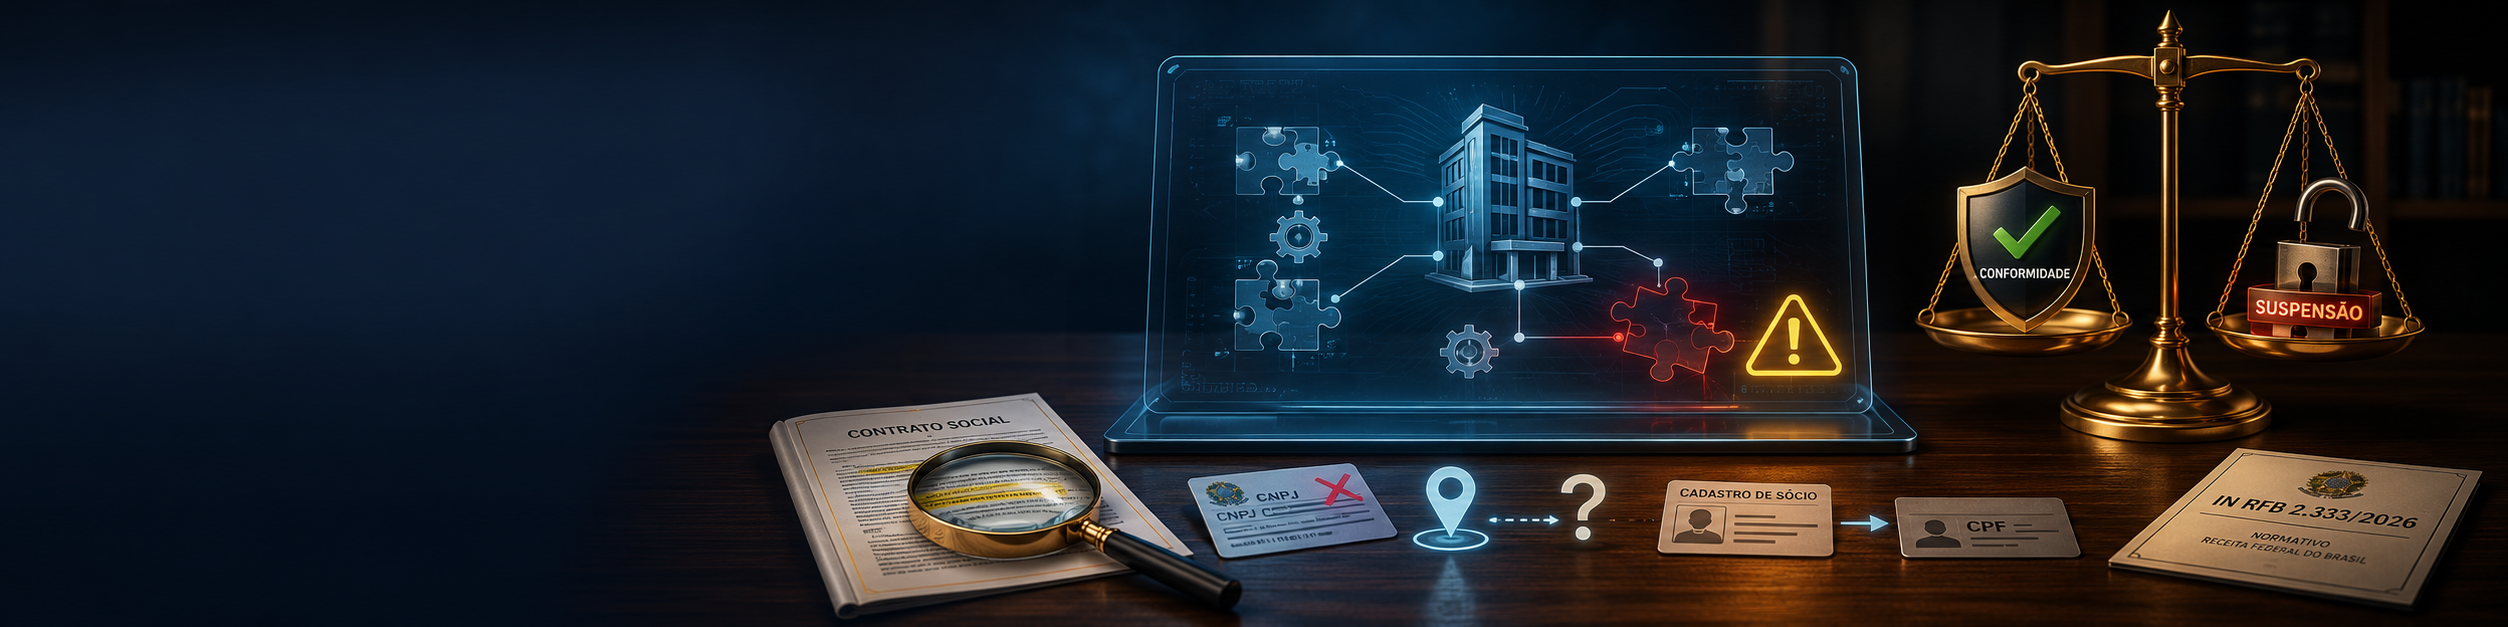
A Receita Federal atualizou as regras do Cadastro Nacional da Pessoa Jurídica e detalhou as situações de inconsistência cadastral que podem resultar na suspensão da inscrição de uma empresa.
As mudanças foram introduzidas pela Instrução Normativa RFB nº 2.333, de 30 de junho de 2026, que alterou as normas gerais do CNPJ e tornou mais objetivos os critérios utilizados na análise das informações prestadas pelos contribuintes.
A Receita poderá considerar a situação cadastral dos representantes e dos integrantes do Quadro de Sócios e Administradores. A existência de CPF ou CNPJ irregular entre sócios, administradores ou representantes poderá gerar questionamentos sobre o cadastro da pessoa jurídica.
Também foram detalhadas inconsistências relacionadas ao uso de nome empresarial ou nome fantasia em desacordo com as normas de registro, utilização de e-mail vinculado a outra entidade e emprego de endereço ou telefone de terceiros sem autorização.
Outro ponto relevante é a coerência entre a atividade econômica informada, a natureza jurídica, a finalidade declarada e a identificação da própria entidade. Os dados registrados no CNPJ devem corresponder aos documentos societários e à atividade efetivamente exercida.
A suspensão do CNPJ pode produzir consequências relevantes para a atividade empresarial, com reflexos na emissão de documentos fiscais, obtenção de certidões, relacionamento bancário, participação em licitações e manutenção de cadastros com clientes e fornecedores.
O tema merece atenção especial em grupos empresariais que compartilham endereço, telefone ou estrutura administrativa, bem como em holdings, empresas inativas, sociedades com alterações contratuais recentes e negócios instalados em escritórios compartilhados.
Para evitar problemas, as empresas devem comparar os dados registrados no CNPJ com o contrato social, as alterações arquivadas, os documentos dos sócios, os CNAEs, o endereço efetivamente utilizado e os canais oficiais de contato. A regularidade cadastral passa a depender não apenas da atualização, mas também da coerência e da comprovação das informações.
