Pagamento da dívida antes da citação não afasta honorários em execução fiscal, decide STJ
Tema 1.413 estabelece que a quitação após o ajuizamento não elimina a responsabilidade pelas despesas provocadas pela cobrança judicial
Publicada em 1 jul, 2026
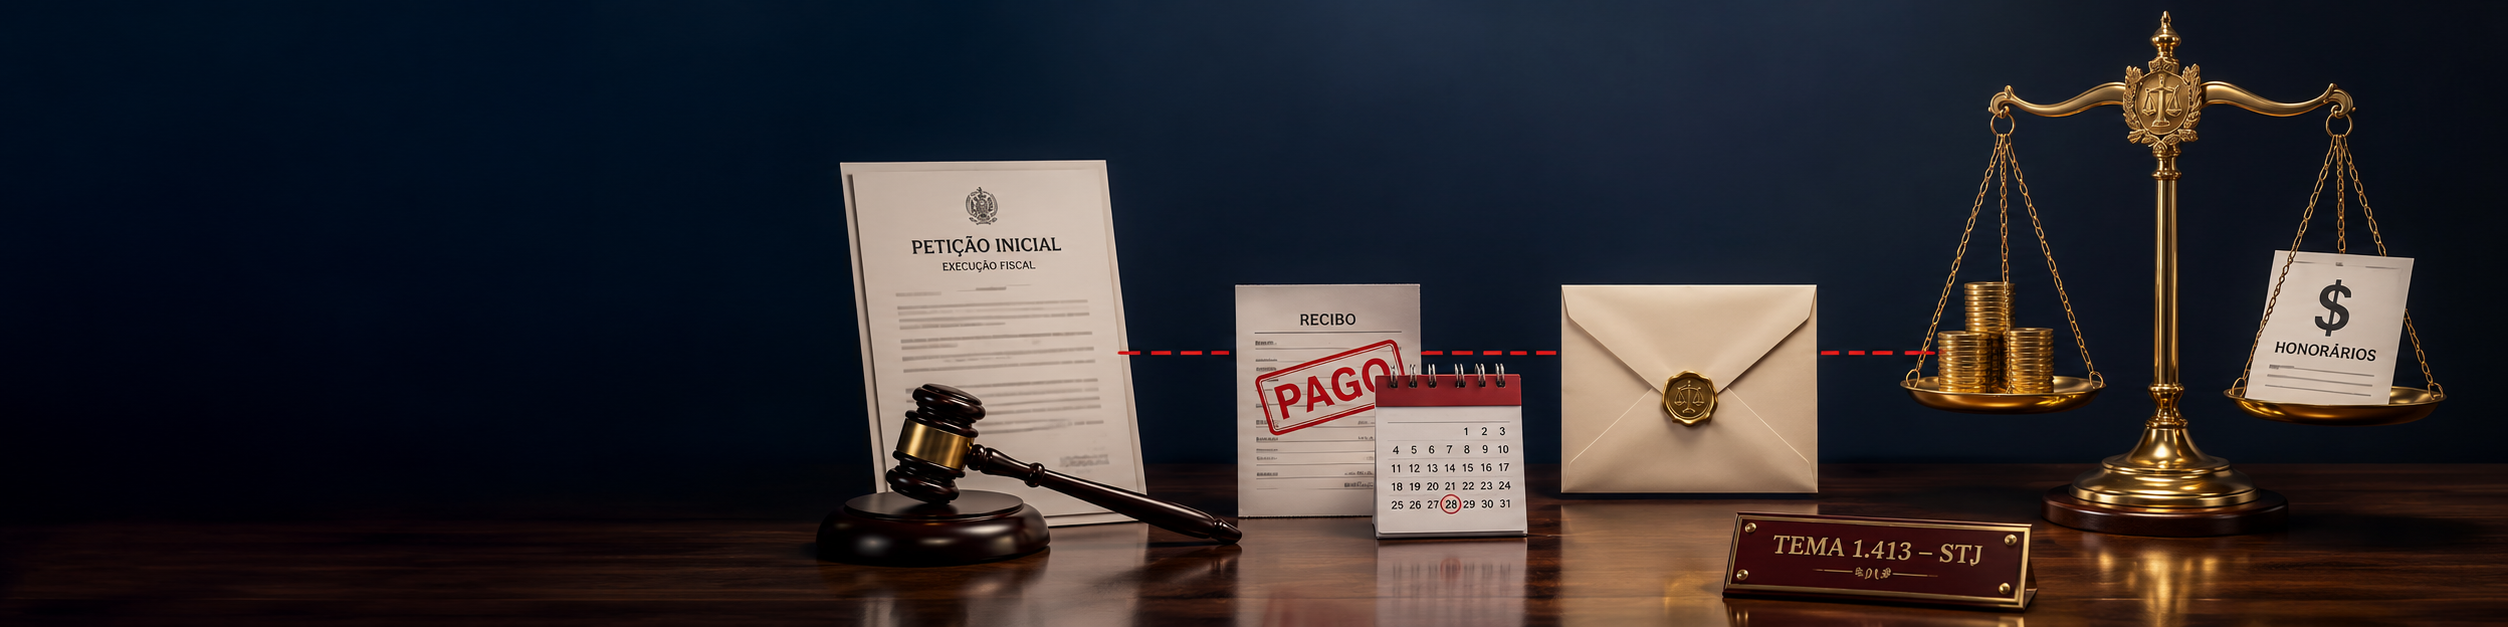
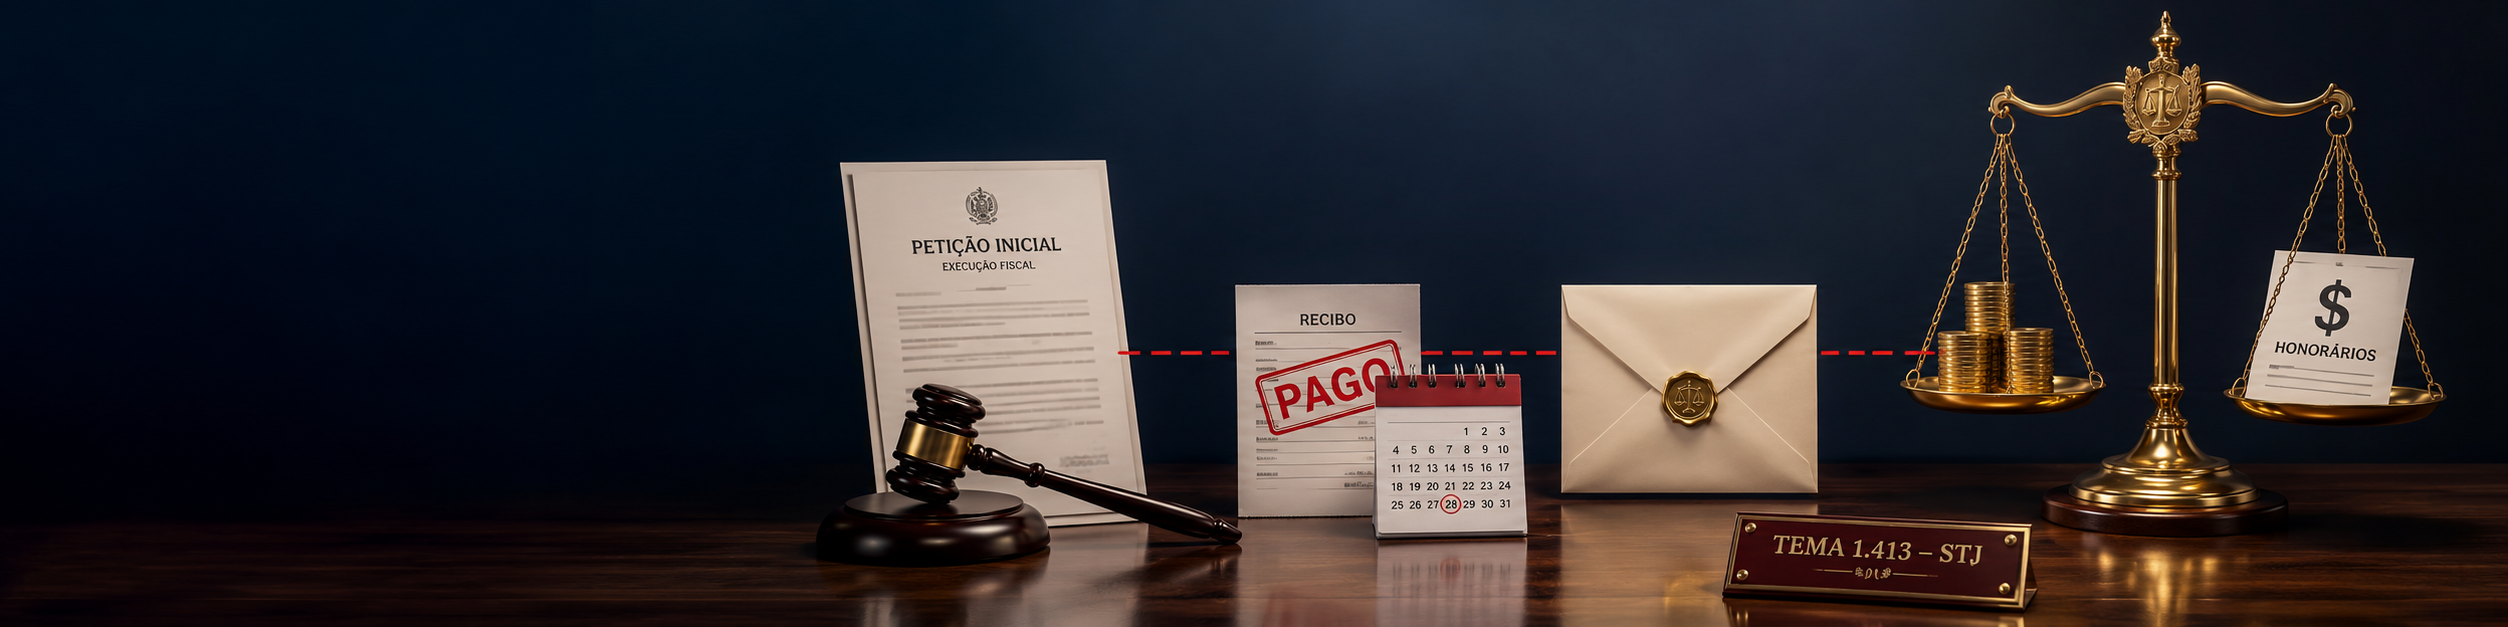
O Superior Tribunal de Justiça decidiu que o pagamento administrativo de uma dívida depois do ajuizamento da execução fiscal não afasta, por si só, a condenação do contribuinte ao pagamento de honorários advocatícios.
A tese foi fixada pela Primeira Seção no julgamento do Tema Repetitivo nº 1.413 e deverá ser observada pelos tribunais nos processos que discutam a mesma questão.
Segundo o entendimento firmado, é cabível a condenação do executado quando a execução fiscal for extinta pela perda superveniente de seu objeto em razão da quitação extrajudicial do débito realizada após o ajuizamento da ação, ainda que o pagamento tenha ocorrido antes da efetiva citação.
A conclusão foi fundamentada no princípio da causalidade. Para o STJ, a cobrança judicial somente foi necessária porque o débito não foi pago no momento adequado. Assim, o pagamento posterior não elimina automaticamente as despesas decorrentes do processo que já havia sido instaurado.
Na prática, o contribuinte pode regularizar a dívida sem ter conhecimento de que a execução fiscal já foi ajuizada. Isso pode ocorrer no intervalo entre a distribuição da ação e o recebimento da citação. Mesmo nessa situação, a extinção da execução poderá ser acompanhada da fixação de honorários.
A decisão reforça a necessidade de verificar não apenas a situação do débito nos portais administrativos da Fazenda, mas também a existência de ações judiciais já distribuídas. O pagamento do valor principal pode não representar a extinção integral das obrigações relacionadas à cobrança.
O entendimento não impede a análise de situações específicas, como pagamento realizado antes do ajuizamento, duplicidade de cobrança, erro da administração tributária ou inclusão indevida do contribuinte no polo passivo.
