
Oportunidade de atualização de valores com tributação reduzida com prazo de adesão curto
Lei 15.265/2025 autoriza atualização de imóveis e veículos até 2024 com alíquota fixa de 4%; modalidade de regularização voluntária alcança bens não declarados.
Publicada em 5 dez, 2025
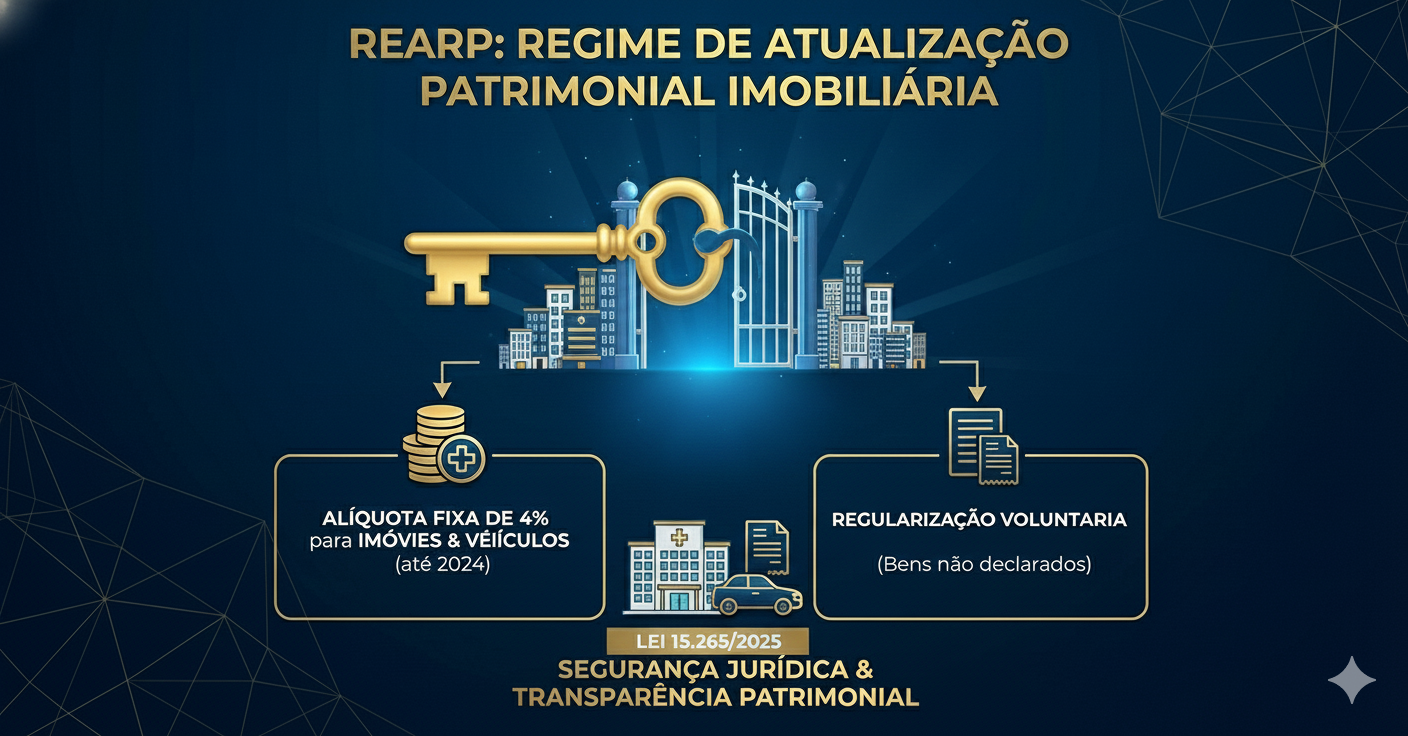
A Lei nº 15.265/2025 instituiu o Regime Especial de Atualização e Regularização Patrimonial (REARP). Pelo novo programa opcional, contribuintes podem revisar o valor de aquisição de bens de longa duração (imóveis e veículos) para o preço de mercado, pagando imposto de 4% sobre a diferença apurada.
O objetivo é corrigir a defasagem acumulada por inflação: em vez de tributar no futuro um ganho de capital fictício sobre a diferença inflacionária, o contribuinte antecipa um imposto menor, ajustando a base do IR. Para a Pessoa Física, a alíquota é unificada em 4% sobre o ganho presumido. Empresas (PJ) também podem aderir, pagando IRPJ de 4,8% e CSLL de 3,2% sobre a valorização de imóveis e veículos em seus balanços.
Podem aderir residentes fiscais no Brasil com bens adquiridos até 31/12/2024. Serão atingidos imóveis urbanos ou rurais (nacionais ou no exterior) e veículos automotores, embarcações ou aeronaves registrados em cartório. Esses bens precisam ter origem lícita e já ter sido declarados no IR (somente seus valores serão atualizados). Na modalidade atualização, não há regularização de ativos omitidos.
Para não declarados, a lei criou a modalidade de regularização patrimonial, espécie de anistia fiscal. Nesse caso, qualquer ativo de origem lícita (como dinheiro em espécie, contas no Brasil ou exterior, imóveis e até alguns investimentos) pode ser declarado mediante o pagamento de imposto especial de 30% sobre o valor do bem, composto por 15% de IRPF e 15% de multa.
O tributo pode ser parcelado em até 36 vezes, facilitando o ajuste de pendências fiscais. A regularização exige comprovação da origem dos recursos (documentação que demonstre caráter lícito) e, uma vez concluída, isenta o contribuinte de litígios passados sobre aquele patrimônio. Já na atualização simples, o pagamento de 4% pode ser parcelado em até 24 vezes.
Após a atualização, o valor patrimonial do bem é considerado “travado” para fins futuros: o custo de aquisição passa a ser o valor atualizado. Ou seja, ao vender o imóvel, só se tributará ganho adicional acima desse valor ajustado. Por exemplo, quem comprou um apartamento por R$ 200 mil e hoje valha R$ 400 mil teria um ganho presumido de R$ 200 mil. Pagando 4% (R$ 8 mil) agora, evita-se tributar esses R$ 200 mil no futuro em até 22,5% (R$45 mil).
